
交友行业的支付欺诈与拒付管理
从账号、设备、用户授权、账单识别、服务交付和投诉记录,管理交友平台欺诈、退款与拒付风险。
Scope & readiness
业务与能力核验说明
具体服务地区、支付方式、结算周期与技术接入方案,均结合商户主体、业务场景与通道准入结果逐项确认。
作者
Cropay 内容团队
事实与合规审核
Cropay 业务与合规审核组
最后事实审核
交友行业的支付争议往往是产品、内容、客服和交易风险共同作用的结果。有效风控要减少盗刷,也要减少真实用户因收费不清或无法取消而发起争议。
重点风险信号
账号与设备异常
批量注册、账号接管、设备复用、代理网络和行为突变。
支付尝试异常
短时多卡、多次失败、金额试探、BIN 与地区不一致。
授权与认知不足
付款入口隐蔽、权益描述模糊、账单名称陌生或确认不足。
售后与内容问题
取消困难、退款延迟、服务未交付、内容或账号投诉集中。
控制措施
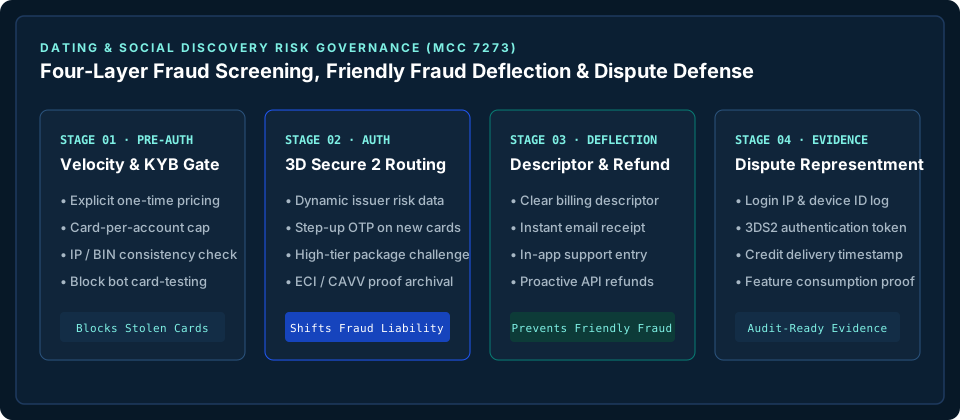
01 预防
清晰说明收费与账单描述,做好账号、内容与商户网址治理。
02 识别
综合设备、账号、订单、支付和历史行为,而非单一规则。
03 响应
对高风险交易验证、拒绝或人工复核,并给真实用户恢复路径。
04 学习
按退款、投诉和拒付原因持续调整产品提示与风控策略。
能力、证据与合规边界
避免过度拦截
拒绝过多会损害真实用户转化,应监控规则命中与误伤。
证据需真实相关
不拼凑无关日志;材料应直接证明用户授权与服务交付。
隐私最小化
风险数据处理应限定用途、权限和留存,不收集无必要信息。
风控与验证架构图谱
四层欺诈拦截、3DS2 验证与拒付防线架构图
风控与合规对照矩阵
平台支付风险分类、事前拦截与争议证据链矩阵
数字内容、交友与直播平台常见争议类型、事前风控规则与抗辩证据链对照表。
| 风险与争议类型 | 平台常见触发原因 | 事前与结账页防控措施 | 争议抗辩所需核心证据链 |
|---|---|---|---|
| 未授权盗刷与测卡攻击 | 黑产利用脚本在新注册账号上高频尝试被盗信用卡 | 单账号/单卡日频次上限、IP 与发卡国一致性校验、高危订单强制 3DS2 | 3DS2 验证成功记录(ECI/CAVV)、设备指纹与登录 IP 审计日志 |
| 友好欺诈(账单描述符不认账) | 持卡人银行账单上的公司简称与 App 品牌名不一致导致误报盗刷 | 在结账页与邮件回执中显式披露账单描述符(Billing Descriptor) | 结账前价格与描述符披露记录、即时发送的交易确认回执日志 |
| 履约与服务争议(未到账/退费难) | 仅依赖前端跳转导致掉单,或用户找不到客服入口直接向发卡行申诉 | 服务端签名 Webhook 幂等发货 + 状态查询兜底,个人中心置顶退款支持入口 | 网关交易号关联的金币入账时间戳、用户登录后实际消耗/互动流水 |
国际标准与监管参考依据
外部权威技术规范与合规指引
EMVCo 3-D Secure (3DS2) 国际技术规范
EMVCo 官方发布的 EMV 3-D Secure (3DS2) 无感验证与挑战验证全球技术规范。
PCI 安全标准委员会(PCI DSS 数据安全标准)
支付卡行业数据安全标准(PCI DSS)关于托管收银台、内嵌组件与 API 接口持卡人数据保护的权威要求。
香港个人资料私隐专员公署(PCPD)官方指引
香港个人资料私隐专员公署(PCPD)关于《个人资料(私隐)条例》(第 486 章)及数据合规的官方指引。
FAQ
常见问题
账单描述为什么影响拒付?
用户无法识别商户名称时更容易以“未授权”发起争议。
支付失败应该无限重试吗?
不应该。频繁重试可能增加风控风险,应根据结果码引导更换方式或稍后再试。
什么是好的拒付证据?
与争议原因直接相关的授权、订单、3DS、登录、交付、沟通和退款记录。